Grafiskt tankefel
Paretos Optimale
25.09.2026
De vanligaste diagrammen i fondbranschen förstärker vår inbyggda tendens att lägga störst vikt vid det som hänt senast. Men det visste du förstås.
RISKINFORMATION - Tänk på att det alltid innebär en risk att spara i fonder. Din investering kan såväl minska som öka i värde och det är inte säkert att du får tillbaka hela det insatta beloppet. En fonds historiska avkastning är inte heller något garanti för framtida avkastning. Avkastningsserier är framtagna utan hänsyn till inflation.
RISKINFORMATION - Tänk på att det alltid innebär en risk att spara i fonder. Din investering kan såväl minska som öka i värde och det är inte säkert att du får tillbaka hela det insatta beloppet. En fonds historiska avkastning är inte heller något garanti för framtida avkastning. Avkastningsserier är framtagna utan hänsyn till inflation.
De vanligaste diagrammen i fondbranschen förstärker vår inbyggda tendens att lägga störst vikt vid det som hänt senast. Men det visste du förstås.
Har du någon gång stannat upp och funderat över hur stor vikt de senaste avkastningstalen får i diagram med annualiserad avkastning? Du har säkert sett många diagram med annualiserad avkastning över 1, 3, 5 och 10 år, med eller utan tillhörande jämförelseindex. Sådana diagram är en del av fondbranschens standardrepertoar.
Matematiskt har sådana diagram en tydlig recency bias. Uttrycket betecknar vanligtvis ett tankefel som gör att vi lägger betydligt större vikt vid det som hänt nyligen. Med vanliga diagram över annualiserad avkastning förstärker vi alltså denna skevhet.
Om du tycker att det här låter otroligt banalt vill jag kontra med att det inte är så uppenbart förrän man faktiskt stannar upp och tänker efter. Föreställ dig ett diagram med fyra staplar som visar avkastningen över 1, 3, 5 och 10 år. Det senaste året utgör hela den första stapeln, en tredjedel av stapeln med 3-årsavkastning och så vidare.
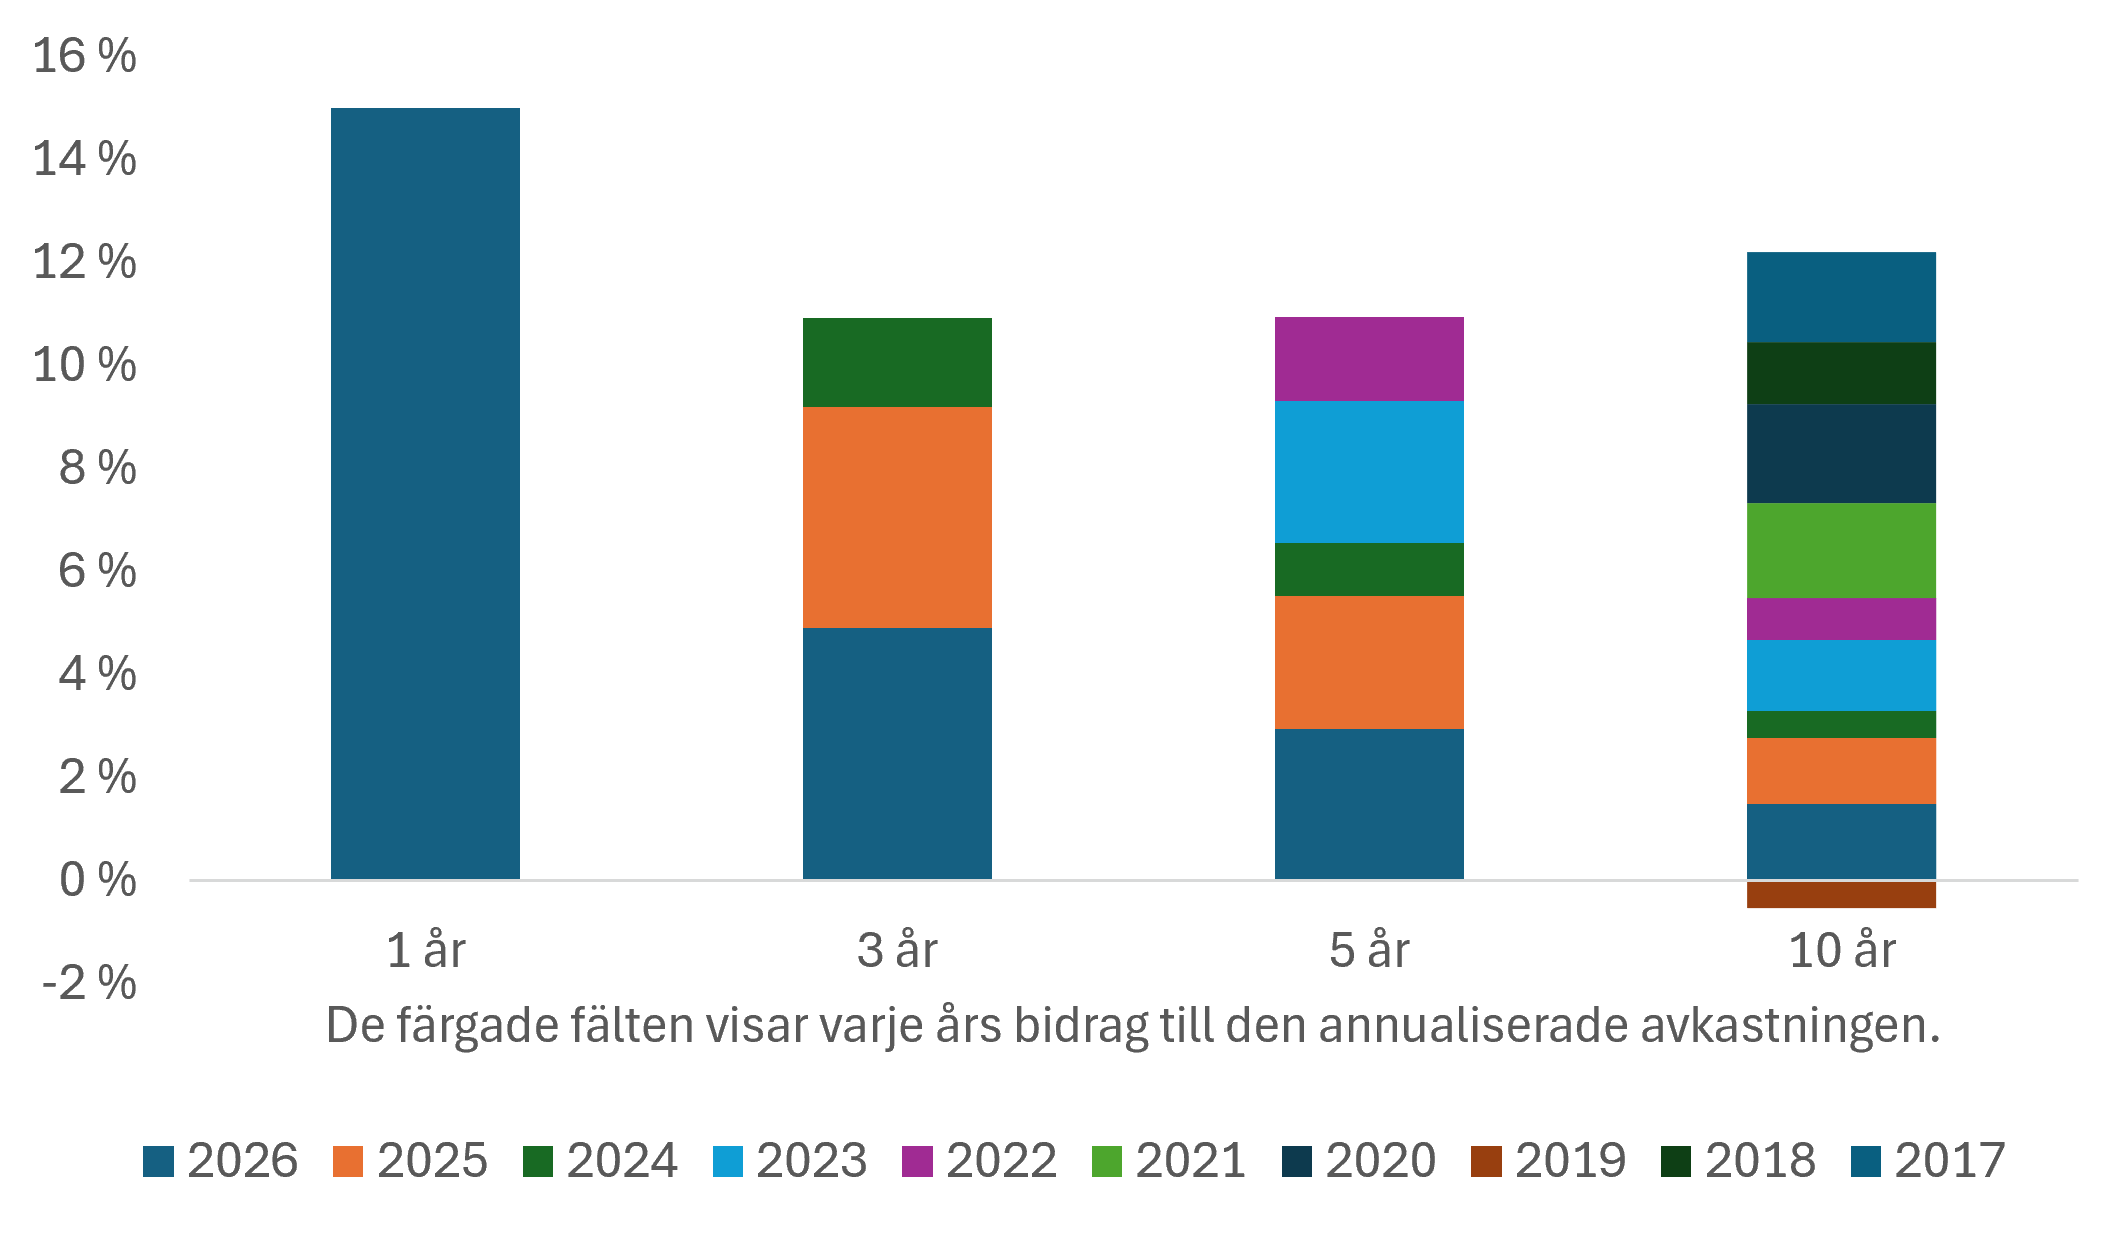
Förutsatt att avkastningen är konstant står det allra senaste året för mer än 40 procent av bidragen till detta diagram. Avkastningen för 10 år sedan utgör bara 2,5 procent. I den mån alla de senaste 10 åren anses vara lika representativa för förvaltningsstil och kvaliteten på förvaltningsprocessen, lägger vi därmed oproportionerligt stor vikt vid de allra senaste resultaten.
En utväg kan vara att dra slumpmässiga urval av årsavkastningar från samma år, så att vi i praktiken använder fondens faktiska historik för att simulera avkastningen. Om vi anser att alla åren är lika representativa ser detta till att alla får samma vikt – förutsatt att vi gör ett tillräckligt stort antal simuleringar, förstås.
Den enklaste lösningen, eller snarare plåsterlösningen, är ändå bara att vara medveten om det. Helt ärligt nu: Slog det dig första gången du såg sådana diagram – eller för den delen sista gången?
